📅
05 October 2026
⏱️
0
min de leitura
Custo de produção por unidade: como medir o custo real
Custo de produção por unidade: como calcular o valor real incluindo custos indiretos, que rateio usar e por que a conta simples subestima o total. Confira.
 Payfy Intelligence
Scan Mode
Audit Mode
Review Mode
Custo de produção por unidade: como calcular o valor real incluindo custos indiretos, que rateio usar e por que a conta simples subestima o total. Confira.

O custo por unidade é um dos números mais usados da empresa e um dos mais mal calculados. Os erros comuns são deixar de fora os custos indiretos e dividir pelo que foi iniciado, e não pelo que saiu bom. Os dois erros fazem o custo parecer menor do que é.
| Grupo | O que inclui | Como entra no cálculo |
|---|---|---|
| Custos diretos | Insumos, mão de obra direta e embalagem | Atribuídos diretamente ao produto |
| Custos indiretos | Energia, manutenção, aluguel da fábrica e supervisão | Rateados por um critério, como horas de máquina ou unidades |
| Perdas | Unidades refugadas ou retrabalhadas | Reduzem as unidades boas, e aumentam o custo de cada uma |
Para a base conceitual, veja custos fixos e custo variável.
Exemplo ilustrativo, com valores fictícios. A fábrica iniciou 10.000 unidades e saiu bom em 9.600. Os custos do mês foram os abaixo.
| Item | Valor | Natureza |
|---|---|---|
| Insumos | R$ 96.000 | Variável |
| Mão de obra direta | R$ 48.000 | Variável |
| Embalagem | R$ 9.600 | Variável |
| Energia | R$ 12.000 | Indireto (fixo) |
| Manutenção | R$ 9.600 | Indireto (fixo) |
| Aluguel da fábrica | R$ 10.800 | Indireto (fixo) |
| Supervisão | R$ 6.000 | Indireto (fixo) |
| Total | R$ 192.000 |
Dividindo o total pelas unidades iniciadas, o custo parece ser de R$ 19,20. Dividindo pelas 9.600 unidades boas, o custo real é de R$ 20,00. A diferença de R$ 0,80 por unidade é o preço das perdas: o custo das 400 unidades refugadas é absorvido pelas unidades boas.
Os custos indiretos são fixos no mês: pagam-se igual, produzindo mais ou menos. Isso faz o custo por unidade cair quando a produção sobe, porque o fixo é diluído em mais unidades. No exemplo, se a produção subisse 20%, os custos variáveis subiriam na mesma proporção, e os indiretos continuariam em R$ 38.400.
| Cenário | Unidades boas | Custo total | Custo por unidade boa |
|---|---|---|---|
| Produção atual | 9.600 | R$ 192.000 | R$ 20,00 |
| Produção 20% maior | 11.520 | R$ 222.720 | R$ 19,33 |
O custo por unidade cai 3,3% só pela diluição do fixo. Por isso, comparar o custo unitário entre meses exige olhar também o volume produzido.
Os custos precisam estar vinculados ao centro de custo da produção desde o lançamento para que o cálculo não dependa de reclassificações. Quando as despesas já nascem vinculadas a um centro de custo, o financeiro tem relatórios de despesas em tempo real por time e período. Veja também a gestão de custos.
{{dashboards}}O custo real de produção por unidade é o custo total, direto e indireto, dividido pelas unidades boas. Com perdas contadas e o efeito do volume entendido, o número deixa de ser uma média confortável e passa a ser uma base para decidir preço, margem e investimento.
Desligue o Excel de fechamento. Ative a Automação Contábil. Agende uma demonstração gratuita e veja os custos de produção vinculados a um centro de custo desde o lançamento.
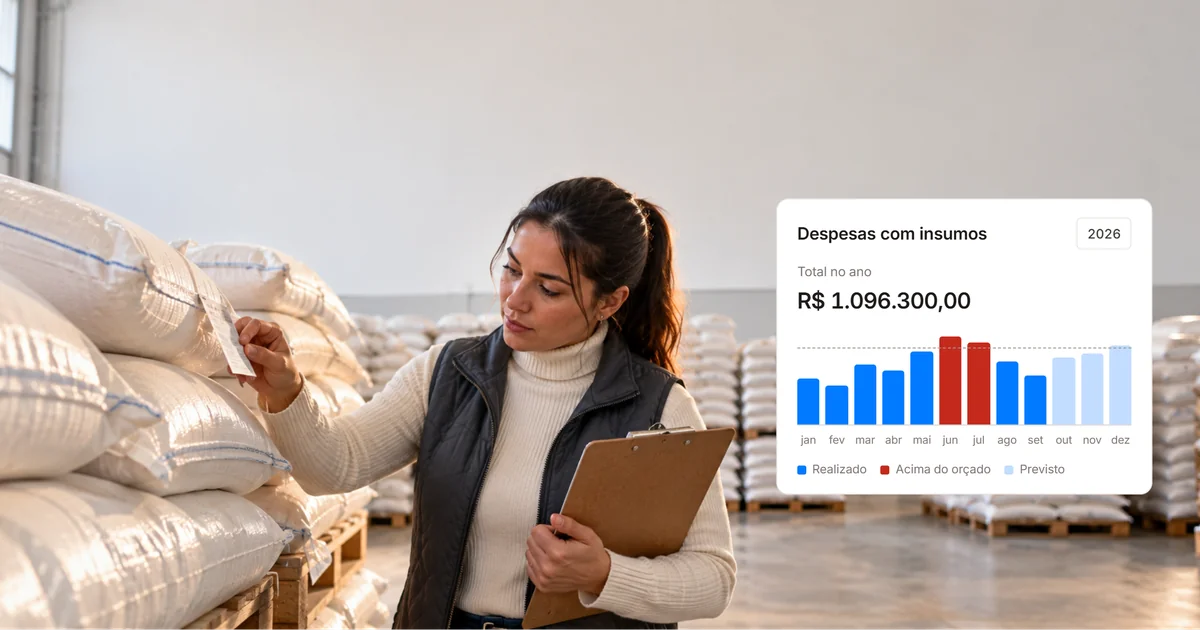
{{banner-despesas}}Some os custos diretos e indiretos do período e divida pelas unidades boas produzidas, não pelas iniciadas. Assim, as perdas entram no custo de cada unidade.
Os diretos, como insumos, mão de obra direta e embalagem, são atribuídos diretamente ao produto. Os indiretos, como energia, manutenção e aluguel da fábrica, são rateados por um critério, como horas de máquina ou unidades.
Porque as unidades refugadas também custaram, e esse custo precisa ser absorvido pelas unidades que saíram boas. Dividir pelas iniciadas esconde as perdas.
Porque os custos indiretos fixos são divididos por mais unidades. Cada unidade carrega uma parte menor do fixo, mesmo que o custo variável por unidade seja o mesmo.
Com um critério objetivo e estável, como horas de máquina, unidades produzidas ou área ocupada, aplicado da mesma forma em todos os períodos. Mudar o critério no meio do ano torna a série incomparável.
Vinculando cada despesa ao centro de custo da produção desde o lançamento. A Payfy oferece relatórios por time e período, exportáveis em Excel ou PDF, e despesas que já nascem vinculadas a um centro de custo.
Dentro do guia, você encontra a arquitetura de 5 agentes especializados que cobrem todos os ciclos críticos do financeiro: fechamento contábil, FP&A, tesouraria, compliance fiscal e controles internos.
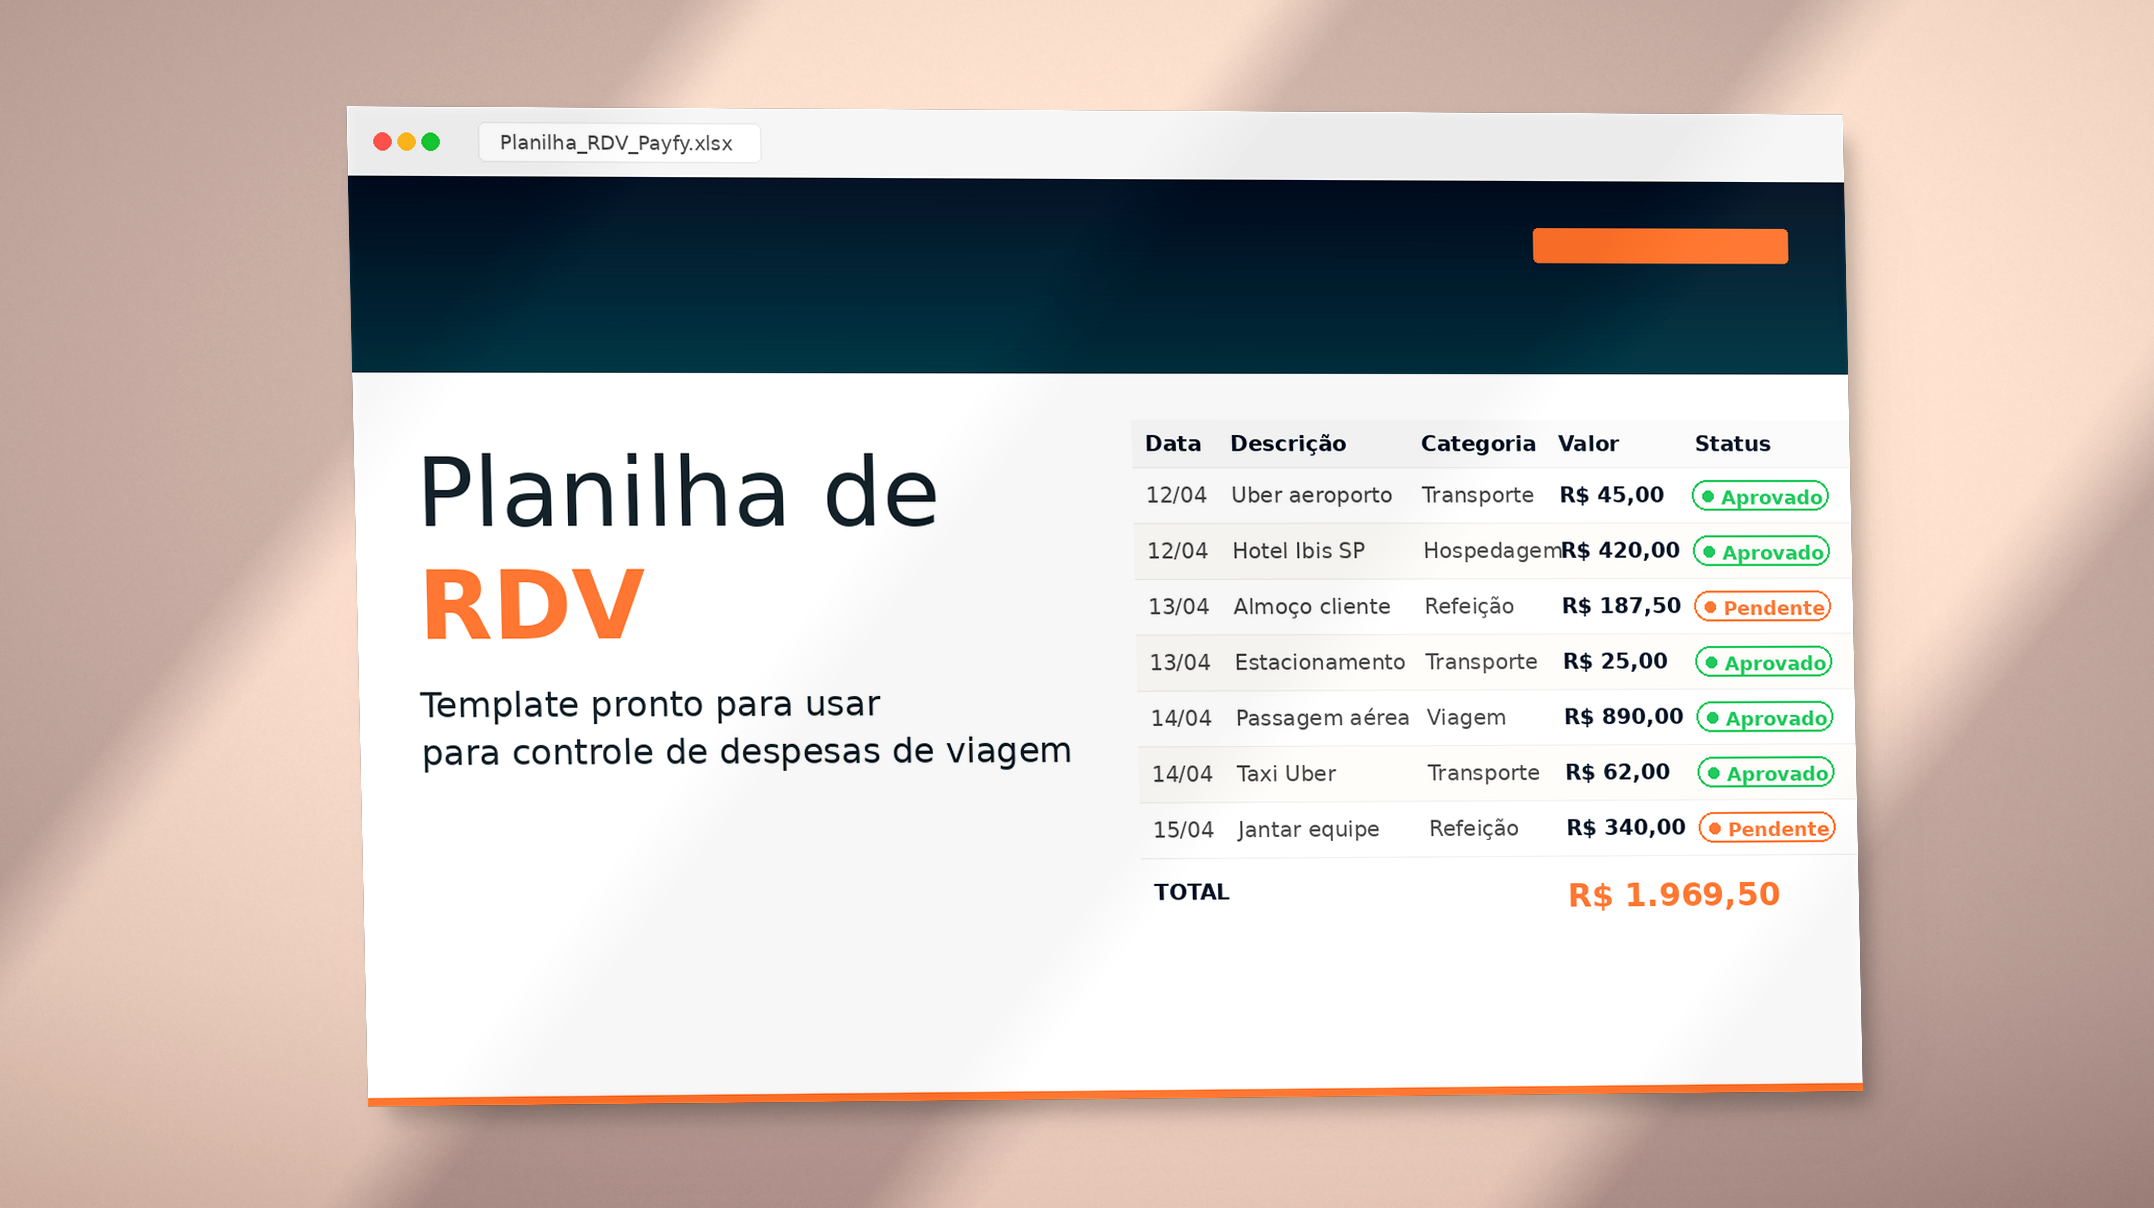
Baixe grátis o template de RDV da Payfy. Planilha profissional para registrar, categorizar e controlar despesas de viagem corporativas — pronta para usar.
Recibos falsos gerados por IA já são realidade, e a maioria das empresas ainda não está preparada para detectá-los. Neste e-book gratuito, você encontra o novo playbook antifraude para equipes financeiras: como a inteligência artificial generativa está sendo usada para criar comprovantes fraudulentos
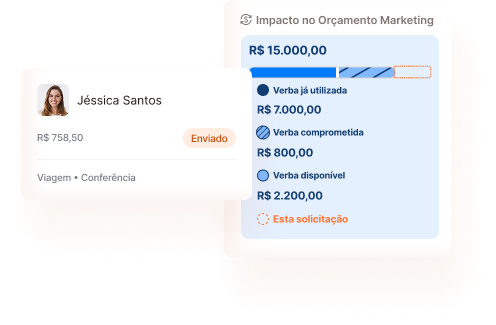
Obtenha insights em tempo real sobre seus orçamentos, controle os gastos de cada centro de custo ou time e ajuste estratégias rapidamente para garantir conformidade.
Obtenha insights em tempo real sobre seus orçamentos, controle os gastos de cada centro de custo ou time e ajuste estratégias rapidamente para garantir conformidade.
Responda algumas perguntas e gere um documento completo. Crie sua Política de Despesas agora — em poucos cliques.
Digitalize notas fiscais, defina limites e acompanhe tudo em tempo real.

Digitalize notas fiscais, acompanhe aprovações em tempo real e conte com uma plataforma completa de gestão de despesas.
Dê autonomia aos times com regras bem definidas, enquanto o financeiro monitora cada gasto com agilidade e segurança.
Precisa gerenciar despesas e reembolsos corporativos?
Temos uma demonstração gravada mostrando a plataforma funcionando de ponta a ponta.
Assistir agoraSem cadastro · 6 minutos
Usamos cookies para melhorar sua experiência e analisar o tráfego do site. Ao continuar, você concorda com nossa política de privacidade.