Para acompanhar o orçamento de uma obra, compare o orçado e o realizado por etapa, e não só no total, defina na política uma faixa de desvio aceitável e configure alertas para o gasto que se aproxima do teto da etapa, antes do estouro. O realizado só diz algo quando é lido junto com o avanço físico da obra.
O que compõe o orçamento de uma obra?
O orçamento de uma obra reúne, em geral, materiais, mão de obra própria, subempreiteiros, equipamentos e locação, fretes, taxas e licenças, despesas do canteiro e uma reserva para imprevistos. Cada grupo é distribuído pelas etapas da obra, como fundação, estrutura, vedação e acabamento.
Quanto mais claro o orçamento está por etapa, mais fácil acompanhar. Um orçamento só no total diz que a obra estourou, mas não onde.
Como comparar orçado e realizado por etapa?
Para cada etapa, coloque lado a lado o valor orçado, o realizado até hoje e a diferença. A leitura fica útil quando você acrescenta uma terceira informação: o percentual de avanço físico da etapa.
Se uma etapa consumiu 60% da verba e executou 40% do trabalho, o desvio já está formado, mesmo que o valor absoluto ainda caiba no orçamento. O contrário também acontece: gastar pouco pode significar que a etapa atrasou. Por isso, orçado e realizado precisam ser lidos junto com o cronograma. Para o modelo geral de relatório, veja relatório orçamentário.
Quando um desvio vira alerta?
Quando passa da faixa que a empresa definiu. Não existe um percentual universal: obras com margens apertadas pedem faixas menores, e etapas com mais incerteza, como fundação, toleram faixas maiores. O importante é que a faixa exista, esteja escrita na política e tenha um responsável por agir.
Defina também o que acontece em cada nível: um aviso ao engenheiro, uma revisão com o gerente da obra ou, no limite, o bloqueio de novas compras da etapa. Alerta sem ação definida costuma ser ignorado.
Como saber que a etapa vai estourar antes do fim?
Projete o custo final da etapa pelo ritmo. Uma forma simples é dividir o gasto acumulado pelo percentual de avanço físico. Num exemplo com valores ilustrativos, se foram gastos R$ 60 mil com 40% de avanço, a etapa tende a fechar perto de R$ 150 mil, e essa é a conversa a ter enquanto ainda dá tempo de agir.
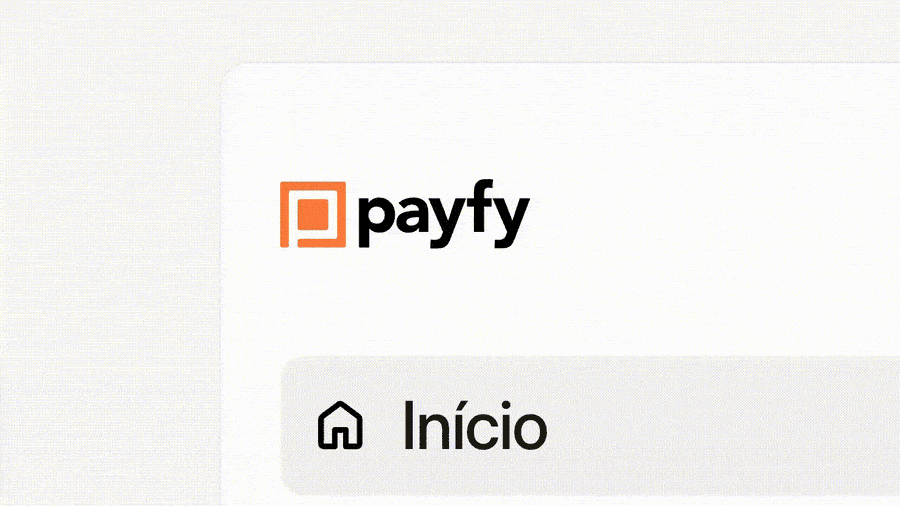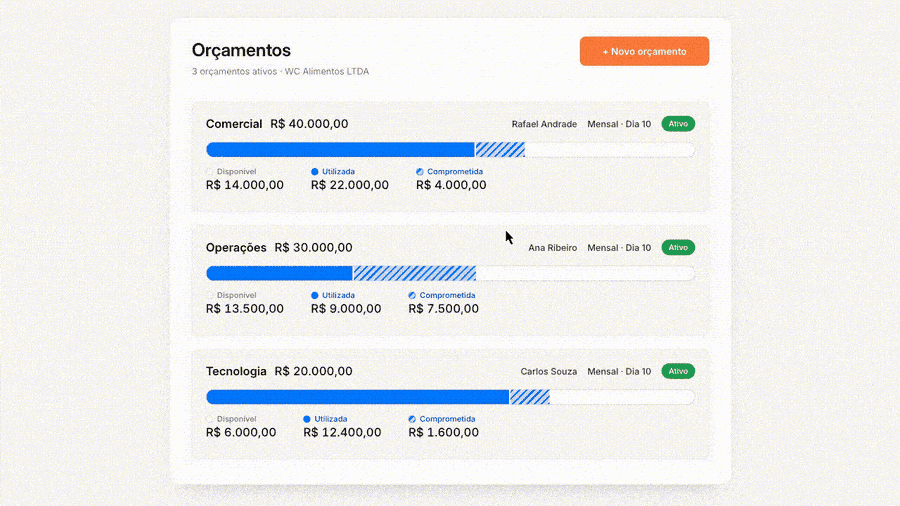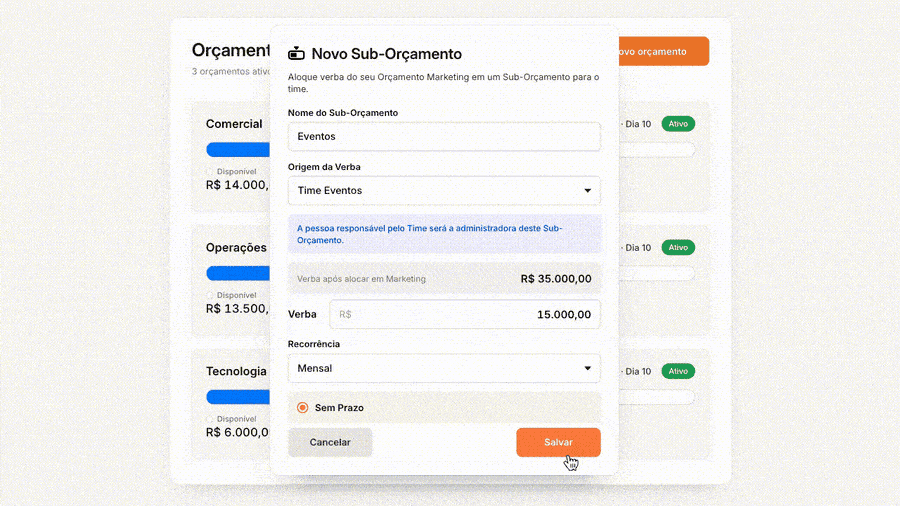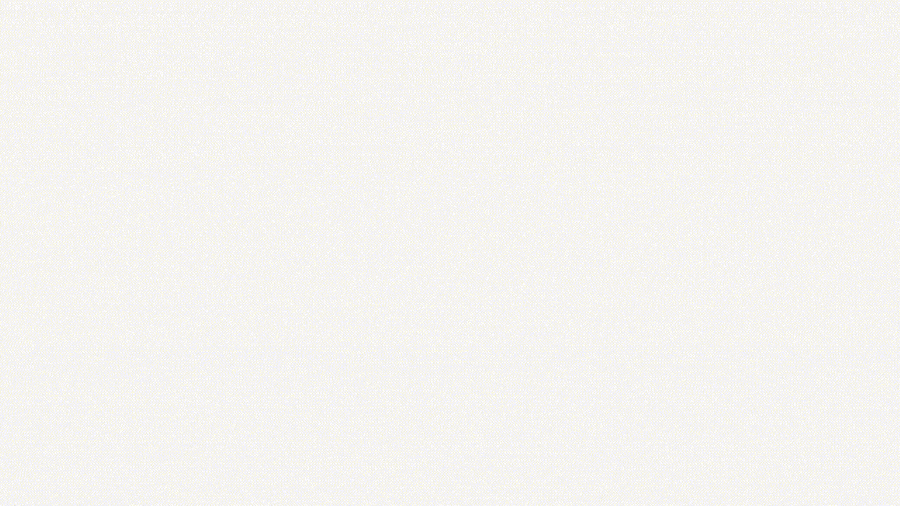
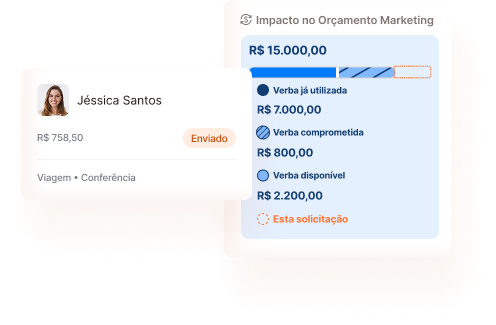
Com o módulo de Orçamentos, o consumo de cada projeto ou centro de custo aparece em tempo real, com alertas e bloqueio opcional de estouro. O texto saber se o orçamento vai estourar antes do fim do mês aprofunda a leitura do ritmo.
{{gif-orcamentos}}
Como o gasto da obra entra no orçamento sem digitação?
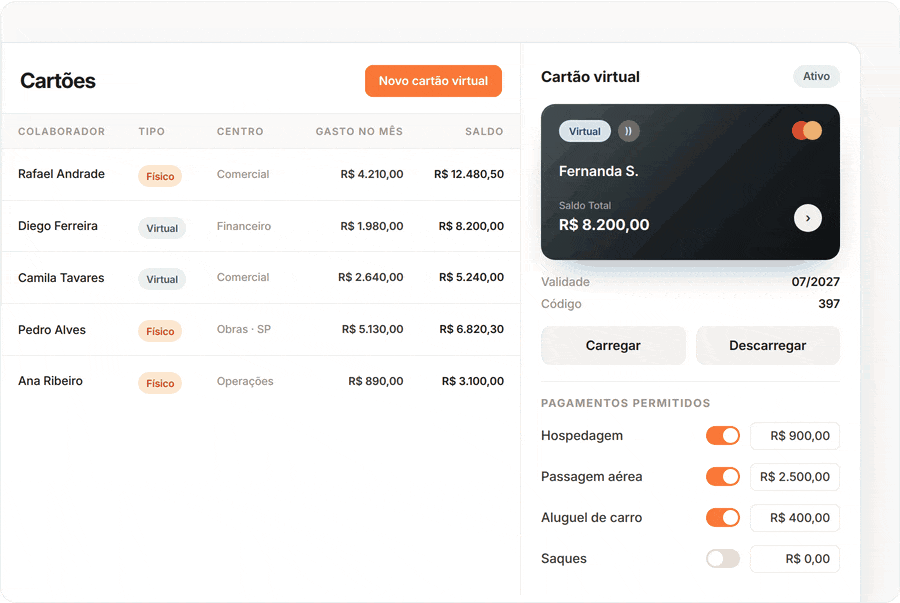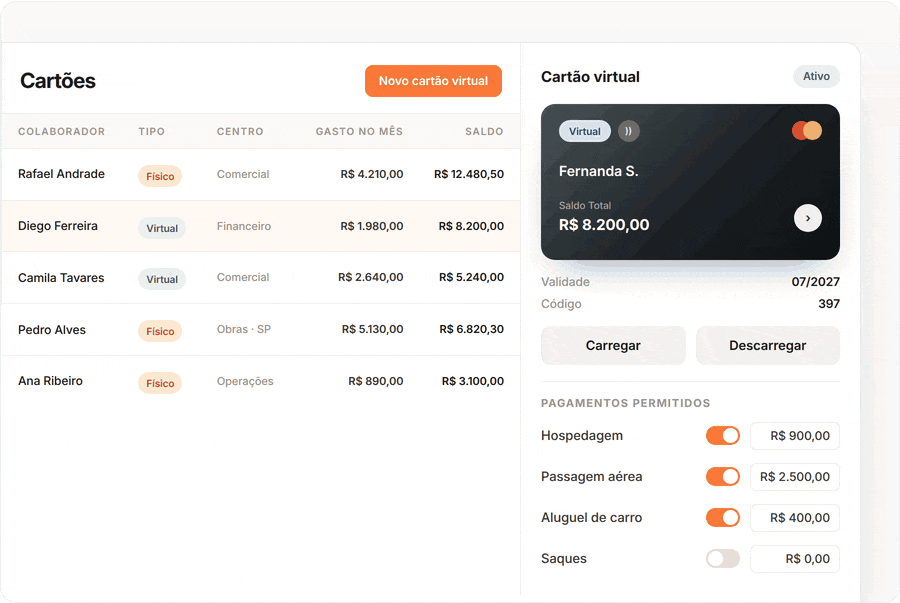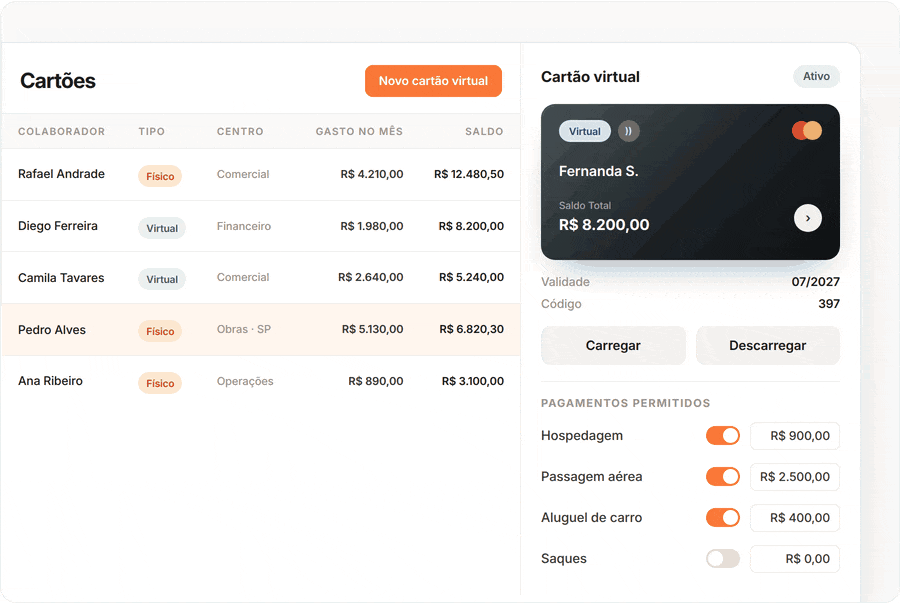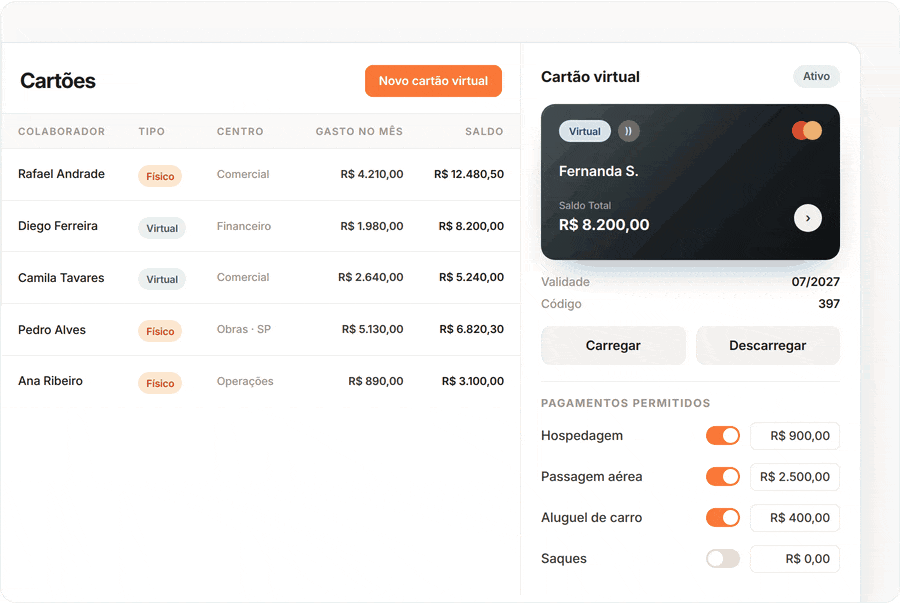
Quando as compras da obra passam por cartão corporativo vinculado ao centro de custo da obra, cada gasto já nasce classificado e consome o orçamento correspondente no momento da compra. Não há planilha para atualizar.
Uma regra pode encaminhar ao dono do orçamento o que passar da verba, e o impacto de cada despesa fica visível antes da aprovação. Se a verba de uma etapa precisar de reforço, o remanejamento é feito em segundos, com trilha de auditoria. Para estruturar o orçamento como um todo, veja orçamento empresarial e o simulador de orçamento.
Como é a leitura de orçado, realizado e avanço na prática?
A tabela abaixo usa valores ilustrativos, em R$ mil, para mostrar como a leitura muda quando o avanço físico entra na conta:
| Etapa | Orçado | Realizado | Avanço físico | Projeção final | Leitura |
|---|
| Fundação | 200 | 190 | 100% | 190 | Concluída dentro do orçamento |
| Estrutura | 400 | 260 | 50% | 520 | Ritmo acima do avanço: alerta |
| Vedação | 150 | 12 | 10% | 120 | Dentro do esperado |
A estrutura parece confortável no valor absoluto, porque ainda tem R$ 140 mil de verba. Mas, pelo ritmo, tende a passar do orçamento em R$ 120 mil. É essa leitura que permite agir a tempo.
Que erros mais atrapalham o controle de uma obra?
- Acompanhar só o total da obra, e não cada etapa.
- Ler o realizado sem olhar o avanço físico.
- Lançar os gastos com atraso, de modo que o relatório mostra o passado.
- Misturar despesas de obras diferentes no mesmo centro de custo.
- Definir alerta sem definir quem age.
Para ver o acompanhamento por obra funcionando, agende uma demonstração.
{{banner-orcamentos}}
 Payfy Intelligence