TL;DR: Plano de contas é a estrutura hierárquica que organiza todas as contas contábeis de uma empresa em cinco grupos: ativo, passivo, patrimônio líquido, receitas e despesas. Cada grupo se divide em subgrupos e em contas sintéticas (resumo) e analíticas (detalhe), com códigos que padronizam o lançamento. É o que torna possível gerar balanço e DRE confiáveis e comparar resultados entre períodos.
Um plano de contas é a espinha dorsal da contabilidade de uma empresa, sendo um sistema organizado para classificar todas as transações financeiras.
Através desse processo a empresa possui uma estrutura clara e precisa para registrar e analisar as operações financeiras, consequentemente, garantindo uma gestão eficaz das finanças da empresa.
Logo, também é essencial para a sua empresa manter um plano de contas contábil eficiente. Por isso, neste artigo, vou explicar:
- O que é um plano de contas;
- Sua importância e objetivo;
- Qual a diferença entre plano de contas contábil e gerencial;
- Os 5 grupos que compõem o plano de contas;
- Subgrupos, contas sintéticas e analíticas e centro de custos;
- Como o plano de contas é codificado;
- Exemplos de plano simplificado e detalhado;
- Modelos por tipo de empresa e o plano referencial da Receita Federal;
- Como montar um plano de contas de forma eficiente e os erros mais comuns;
- Como o plano de contas se conecta ao controle de despesas.
Vamos lá?

O que é um plano de contas?
O plano de contas é uma estrutura financeira contábil padronizada, que organiza as contas de uma empresa, facilitando o registro e a análise das mesmas.
É por meio do plano de contas que as movimentações financeiras da empresa são classificadas, permitindo aos gestores e contadores um bom acompanhamento desses recursos.
Em outras palavras, o plano de contas é uma espécie de mapa contábil da empresa, utilizado para classificar e registrar todos os tipos de operações financeiras realizadas.
Portanto, a sua principal função é estruturar e organizar as contas contábeis conforme suas características, como:
- natureza;
- liquidez; e,
- rendimento.
Dessa forma, é possível ter uma visão mais clara e precisa da situação financeira da empresa em determinado período.
Importância e objetivo de um plano de contas para a gestão financeira
A importância de possuir um plano de contas reside na capacidade dele fornecer uma estrutura clara e precisa para registrar e analisar as operações financeiras, garantindo uma gestão eficaz das finanças da empresa.
Ou seja, o plano de contas na sua empresa é uma ferramenta fundamental para a gestão financeira e para a tomada de decisões estratégicas, pois através do seu uso a empresa consegue:
- realizar análises mais precisas sobre as operações financeiras;
- analisar dados em um determinado período de tempo;
- detectar erros;
- identificar os pontos fortes e fracos da empresa; e,
- tomar decisões estratégicas embasadas e eficientes.
Além disso, é muito importante para a comunicação entre a empresa e seus stakeholders, como investidores, fornecedores e clientes.
Afinal, ao apresentar um plano de contas contábil claro e organizado, a empresa transmite uma imagem de profissionalismo e transparência, sendo um diferencial competitivo no mercado.
Portanto, o objetivo principal de um plano de contas é facilitar o registro e a compreensão das transações financeiras, fornecendo informações essenciais para a tomada de decisões estratégicas.
Dessa forma, também facilita a geração de relatórios contábeis precisos, como balanços patrimoniais e demonstrações de resultados.
Qual a diferença entre plano de contas contábil e gerencial?
Embora ambos os planos de contas tenham como objetivo organizar e estruturar as contas de uma empresa, existem diferenças importantes entre eles. O melhor cenário, portanto, é que a empresa utilize os dois em conjunto.
| Aspecto |
Plano de contas contábil |
Plano de contas gerencial |
| Finalidade |
Registrar as operações para fins contábeis e fiscais |
Apoiar a gestão financeira e a tomada de decisão |
| Estrutura |
Padronizada, segue as normas contábeis e fiscais |
Flexível, definida pela própria empresa |
| Quem usa |
Contador e Fisco |
CFO, controller e gestores de área |
| Nível de detalhe |
Grupos e subgrupos exigidos pela escrituração |
Pode abrir por projeto, cliente, canal ou centro de custo |
| Exemplo |
Despesas comerciais |
Despesas de marketing por canal de aquisição |
O plano gerencial leva em conta fatores como a estrutura organizacional, o ramo de atividade e os objetivos estratégicos da empresa, e é por isso que ele costuma ser mais detalhado que o contábil.
Elementos de um bom plano de contas contábil
Existem algumas características que um plano de contas deve conter para que seja eficiente e útil para a empresa. Por isso, separei o que considero os 4 principais elementos:
1. Os 5 grupos de contas
Os grupos de contas são as divisões básicas dentro do plano de contas e servem para classificar as movimentações da empresa de acordo com a sua natureza. São cinco:
- Ativo: engloba todos os bens e direitos que a empresa possui, como dinheiro em caixa, contas a receber, estoques e equipamentos;
- Passivo: representa as obrigações da empresa, ou seja, dívidas e compromissos, como fornecedores, salários a pagar, impostos e empréstimos;
- Patrimônio líquido: representa o que pertence aos sócios, como capital social, reservas e lucros acumulados;
- Receitas: inclui tudo o que a empresa gera com sua atividade, como vendas de produtos, prestação de serviços e receitas financeiras;
- Despesas: contempla os gastos necessários para a operação, como salários, aluguel, energia e marketing.
Ativo, passivo e patrimônio líquido formam o balanço patrimonial. Receitas e despesas formam a demonstração de resultado (DRE).
Alguns materiais falam em quatro grupos porque tratam o patrimônio líquido junto com o passivo ou deixam de fora as contas de resultado. A estrutura mais completa e usada na prática tem cinco. Empresas de comércio e indústria costumam ainda separar os custos (como o custo da mercadoria ou do produto vendido) das despesas, para calcular a margem bruta.
2. Subgrupos de contas
Os subgrupos são subdivisões dos grupos e servem para detalhar ainda mais o registro. Dentro do ativo, por exemplo, existem o ativo circulante (caixa, contas a receber, estoques) e o ativo não circulante (investimentos, imobilizado, intangível). Dentro das despesas, é comum separar despesas administrativas, comerciais e financeiras.
Um subgrupo permite que o registro das operações seja mais preciso, facilitando o gerenciamento e a análise das informações contábeis. Contudo, é importante que os subgrupos sejam definidos de forma clara e objetiva, para que não haja confusão na hora de registrar as operações e não existam divisões redundantes.
Portanto, a quantidade de subgrupos e suas funções devem ser pensadas para contemplar as necessidades do negócio.
3. Contas sintéticas e analíticas
As contas sintéticas e analíticas registram as operações de forma resumida (sintética) ou detalhada (analítica).
As contas sintéticas são genéricas e agrupam várias contas em uma só, funcionando como totalizadoras. Já as contas analíticas são as mais detalhadas, e é nelas que os lançamentos são feitos de fato.
Por exemplo, "Disponibilidades" é uma conta sintética que soma "Caixa geral" e "Banco A – conta corrente", que são contas analíticas. O lançamento acontece nas analíticas, e a sintética mostra o total.
É importante que o plano de contas contenha os dois tipos, assim é possível ter uma visão geral das operações da empresa, ao mesmo tempo em que se tem detalhes específicos sobre cada uma.
4. Centro de custos
O centro de custo é utilizado para alocar e distribuir os custos da empresa entre seus diferentes setores e departamentos.
Por exemplo, se a empresa possui um departamento de vendas e um departamento de produção, é possível utilizar o centro de custos para alocar os custos de produção apenas para o departamento de produção, e os custos de vendas apenas para o departamento de vendas.
Assim, o centro de custos permite uma gestão mais eficiente dos custos da empresa, facilitando a identificação de possíveis áreas de redução de custos e melhorias na gestão financeira. A diferença para o plano de contas é simples: a conta diz o que foi o gasto (natureza), o centro de custo diz onde ele foi consumido (área, projeto ou time).
Como o plano de contas é codificado
Na prática, o plano de contas é organizado em níveis hierárquicos, e cada nível recebe um código. O objetivo é que qualquer lançamento possa ser localizado e somado por nível, do mais detalhado ao mais geral. Um plano com ao menos quatro níveis costuma atender a maior parte das empresas.
| Nível |
O que representa |
Exemplo de código |
Exemplo de conta |
| 1 |
Grupo |
1 |
Ativo |
| 2 |
Subgrupo |
1.1 |
Ativo circulante |
| 3 |
Conta sintética |
1.1.01 |
Disponibilidades |
| 4 |
Conta analítica |
1.1.01.001 |
Caixa geral |
A numeração é uma convenção: cada empresa define a sua, desde que seja consistente e documentada. O que importa é que o código reflita a hierarquia.
Exemplos de plano de contas
Plano de contas simplificado
Para empresas pequenas ou em fase inicial, um plano simplificado com os cinco grupos e poucas contas por grupo já atende. A empresa pode começar assim e detalhar conforme cresce.
| Código |
Grupo |
Exemplos de contas |
| 1 |
Ativo |
Caixa, bancos, contas a receber, estoques, equipamentos |
| 2 |
Passivo |
Fornecedores, salários a pagar, impostos a recolher, empréstimos |
| 3 |
Patrimônio líquido |
Capital social, reservas, lucros acumulados |
| 4 |
Receitas |
Venda de produtos, prestação de serviços, receitas financeiras |
| 5 |
Custos e despesas |
Salários, aluguel, energia, marketing, tarifas bancárias |
Plano de contas detalhado
Quando a empresa cresce, o plano ganha níveis e contas. Veja uma estrutura com códigos, indicando quais contas são sintéticas (totalizadoras) e quais são analíticas (recebem lançamento):
| Código |
Conta |
Tipo |
| 1 | ATIVO | Sintética |
| 1.1 | Ativo circulante | Sintética |
| 1.1.01 | Disponibilidades | Sintética |
| 1.1.01.001 | Caixa geral | Analítica |
| 1.1.01.002 | Bancos conta movimento | Analítica |
| 1.1.02 | Clientes | Sintética |
| 1.1.02.001 | Duplicatas a receber | Analítica |
| 1.1.03.001 | Estoque de mercadorias | Analítica |
| 1.2 | Ativo não circulante | Sintética |
| 1.2.01.001 | Investimentos em outras empresas | Analítica |
| 1.2.02.001 | Imobilizado: máquinas e equipamentos | Analítica |
| 1.2.03.001 | Intangível: marcas, patentes e softwares | Analítica |
| 2 | PASSIVO | Sintética |
| 2.1 | Passivo circulante | Sintética |
| 2.1.01.001 | Fornecedores | Analítica |
| 2.1.02.001 | Salários e encargos a pagar | Analítica |
| 2.1.03.001 | Impostos a recolher | Analítica |
| 2.2 | Passivo não circulante | Sintética |
| 2.2.01.001 | Empréstimos e financiamentos de longo prazo | Analítica |
| 3 | PATRIMÔNIO LÍQUIDO | Sintética |
| 3.1.01.001 | Capital social | Analítica |
| 3.1.02.001 | Reservas de lucros | Analítica |
| 3.1.03.001 | Lucros ou prejuízos acumulados | Analítica |
| 4 | RECEITAS | Sintética |
| 4.1.01.001 | Receita de vendas ou serviços | Analítica |
| 4.1.02.001 | (-) Impostos sobre vendas | Analítica |
| 4.2.01.001 | Receitas financeiras | Analítica |
| 5 | CUSTOS E DESPESAS | Sintética |
| 5.1.01.001 | Custo da mercadoria ou do serviço vendido | Analítica |
| 5.2.01.001 | Despesas administrativas: salários, aluguel | Analítica |
| 5.2.02.001 | Despesas comerciais: marketing, comissões | Analítica |
| 5.2.03.001 | Despesas financeiras: juros e tarifas | Analítica |
Repare que investimentos, imobilizado e intangível pertencem ao ativo não circulante, não ao passivo. O passivo reúne apenas as obrigações da empresa.
Modelos de plano de contas por tipo de empresa
A estrutura de cinco grupos vale para todos, mas as contas mudam conforme a atividade. Copiar um plano pronto sem adaptar é um dos erros mais comuns.
| Tipo de empresa |
O que muda no plano |
Contas típicas |
| Comércio |
Destaque para estoque e custo da mercadoria vendida |
Receita de vendas de mercadorias, estoque de mercadorias, CMV, comissões sobre vendas |
| Prestação de serviços |
Sem estoque; custos concentrados em mão de obra |
Receita de serviços prestados, custo dos serviços prestados, salários da equipe de entrega, ISS |
| Indústria |
Custos de produção separados em matéria-prima, mão de obra direta e custos indiretos |
Estoque de matéria-prima, produtos em elaboração, produtos acabados, custo dos produtos vendidos |
Plano de contas referencial da Receita Federal
Além do plano de contas próprio, existe o plano de contas referencial, um modelo criado pela Receita Federal que padroniza a classificação das contas. As empresas obrigadas à escrituração contábil digital (ECD) e à escrituração contábil fiscal (ECF) relacionam as contas do seu plano às contas do referencial, em um processo chamado de-para.
Na prática, isso significa que a empresa não precisa abandonar o seu plano. Precisa garantir que cada conta analítica possa ser associada a uma conta referencial. Pensar nisso desde a montagem evita retrabalho na hora de entregar as obrigações acessórias. O mapeamento é feito e validado pelo contador da empresa.
Como estruturar um plano de contas contábil eficiente
Para criar um plano de contas eficiente em sua empresa, é fundamental seguir algumas etapas importantes. Mas antes de tudo é necessário identificar as contas que são relevantes para o seu negócio, levando em consideração a natureza das operações e a estrutura da empresa.
Além disso, lembre-se de levar em consideração as características específicas da empresa, como:
- seu ramo de atividade;
- porte;
- estrutura organizacional.
Dessa forma, é possível criar um plano de contas contábil personalizado e adequado às necessidades da empresa. Após o levantamento das contas e suas especificidades, podemos resumir a estruturação em 4 passos:
Passo 1: Defina os grupos e subgrupos de contas
Para começar, é preciso definir os grupos e subgrupos de contas a serem utilizados. Essa definição deve levar em conta as características e particularidades da empresa.
Por exemplo, se a empresa é uma indústria, pode ser interessante ter um grupo de contas específico para os custos de produção. Já se é uma prestadora de serviços, pode ser mais relevante ter um grupo para os custos com mão de obra.
Além disso, é importante que os grupos e subgrupos sejam organizados de forma lógica e coerente, para de fato facilitar a análise das informações financeiras. A base é sempre a mesma:
- "ativo";
- "passivo";
- "patrimônio líquido";
- "receitas"; e,
- "despesas" (e "custos", quando houver).
Estoques, por exemplo, não é um grupo: é um subgrupo do ativo circulante. Após definir os grupos, você e sua equipe devem criar os subgrupos necessários para cada um deles.
Passo 2: Estabeleça as contas sintéticas e analíticas
Definidos os grupos e subgrupos, é hora de estabelecer as contas sintéticas e analíticas. Como vimos, as sintéticas resumem um grupo de contas, enquanto as analíticas são mais detalhadas e representam cada item dentro dele.
Essa definição deve levar em conta o nível de detalhamento necessário para o registro e análise das operações. Também é importante encontrar um equilíbrio entre a quantidade de contas e o nível de detalhamento, para evitar um plano muito extenso e complexo.
Passo 3: Integre o plano de contas com o sistema de gestão financeira
Um passo fundamental para que o plano de contas seja eficiente é integrá-lo com o sistema de gestão financeira da empresa. Isso permite automatizar as operações e facilitar o registro e a análise das movimentações financeiras.
Com a integração, é possível ter acesso a informações em tempo real, o que facilita a tomada de decisões e a identificação de problemas. Além disso, a integração reduz erros e retrabalho, aumentando a produtividade da equipe financeira. Para entender como isso funciona com o ERP, veja o guia sobre gestão de despesas e integração com ERP.
Passo 4: Mantenha o plano de contas atualizado
Por fim, e acredito que o mais importante, é manter o plano de contas sempre atualizado, para refletir as mudanças na estrutura e nas operações da empresa ao longo do tempo. Essa atualização deve ser feita periodicamente.
Além disso, é importante realizar treinamentos para que todos os colaboradores envolvidos na gestão financeira estejam alinhados quanto ao uso do plano de contas, evitando erros e inconsistências nas informações.
Erros comuns ao montar um plano de contas
- Contas demais: um plano com centenas de contas analíticas que ninguém usa dificulta o controle em vez de ajudar. Comece enxuto e detalhe quando houver necessidade real
- Nomes ambíguos: contas como "Diversas", "Outros" ou "Despesas gerais" viram depósito e escondem informação. Cada conta deve ter um propósito claro
- Misturar custos e despesas: quando o custo de produzir ou entregar fica junto das despesas administrativas, a margem bruta deixa de ser confiável
- Copiar um plano pronto sem adaptar: o plano de uma indústria não serve para uma empresa de serviços, e o contrário também
- Não documentar quando usar cada conta: sem um manual de contas, duas pessoas lançam o mesmo gasto em contas diferentes
- Nunca revisar: contas obsoletas e novas operações sem conta própria acumulam inconsistência. Revise ao menos uma vez por ano e a cada nova filial, linha de negócio ou mudança de regime tributário
- Plano contábil desalinhado do controle de gastos: quando as categorias usadas no dia a dia não se relacionam com as contas do plano, o financeiro reclassifica tudo manualmente no fechamento
Como o plano de contas se conecta ao controle de despesas
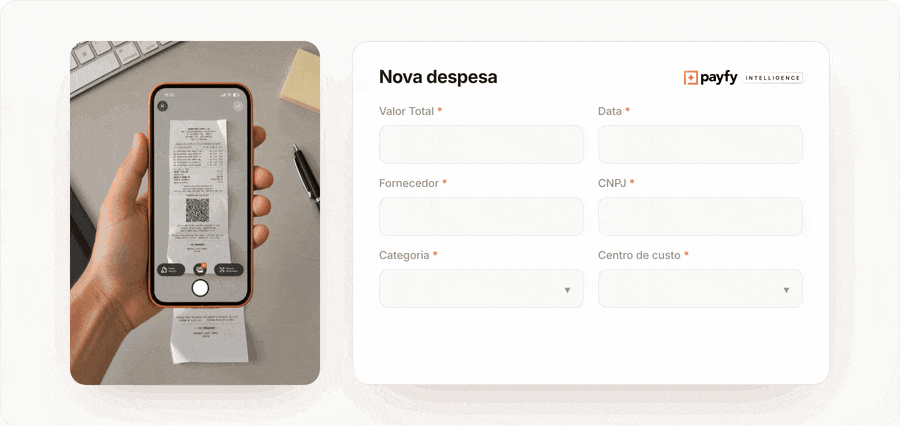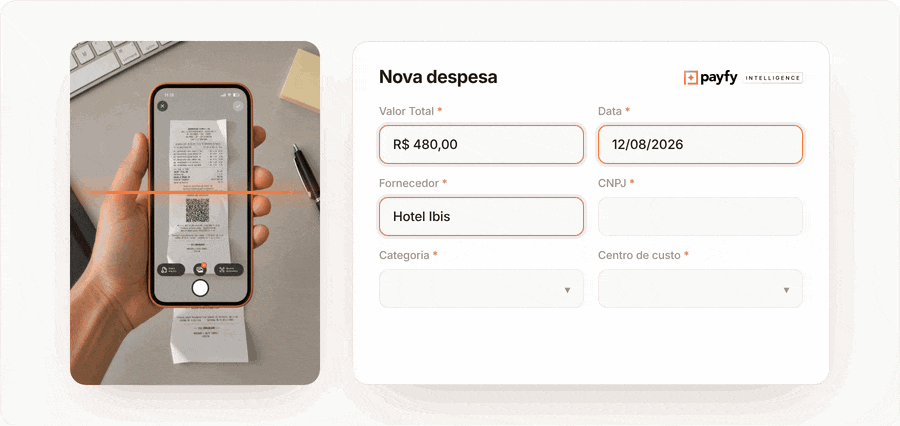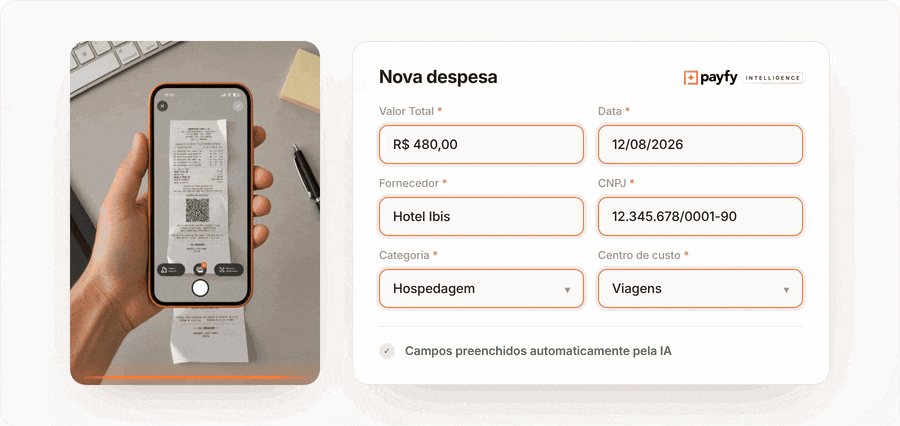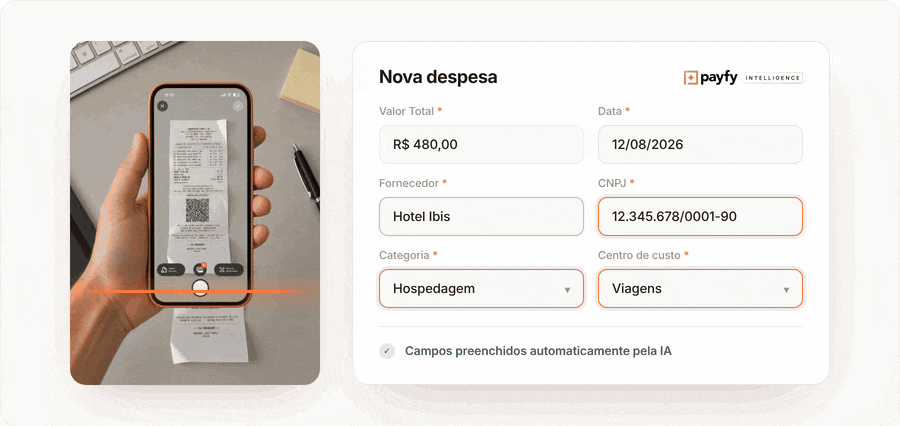
O plano de contas define onde cada gasto será registrado. O controle de despesas define quem gastou, quanto, com qual comprovante e com qual aprovação. Quando os dois não conversam, o financeiro recebe os gastos em categorias soltas, como alimentação, combustível, hospedagem e assinaturas, e precisa classificar cada um manualmente em conta contábil e centro de custo.
O caminho é relacionar cada categoria de despesa a uma conta do plano e a um centro de custo uma única vez. A partir daí, cada gasto já nasce classificado.
| Categoria de despesa |
Conta do plano (exemplo) |
Centro de custo (exemplo) |
| Refeições em viagem |
Despesas com viagens e representação |
Comercial |
| Combustível |
Despesas com veículos |
Operações |
| Assinaturas de software |
Despesas com software e licenças |
Tecnologia |
| Hospedagem |
Despesas com viagens e representação |
Projeto do cliente |
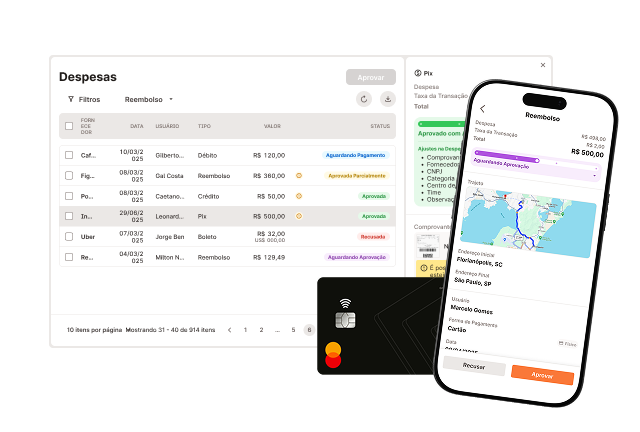
Na Payfy, o plano de contas e os centros de custo do ERP são importados para a plataforma, e cada despesa aprovada segue para o ERP já classificada, sem digitação manual. Para ver como isso funciona na prática, veja o guia sobre como integrar gestão de despesas ao ERP. O plano de contas também é a base do orçamento empresarial, porque é por ele que se compara o previsto com o realizado em cada conta. Se quiser entender melhor a unidade básica do plano, veja o conteúdo sobre conta contábil.
Conclusão
Utilizar um software de automação contábil também pode facilitar o processo, automatizando tarefas e garantindo a integridade dos dados.
Em resumo, um plano de contas bem elaborado e mantido é essencial para uma gestão financeira eficiente, fornecendo informações claras e precisas para auxiliar nas tomadas de decisão e garantir o sucesso do negócio.

Por isso, te convido a acessar um conteúdo prático para as finanças da sua empresa: 5 dicas para reduzir despesas administrativas no seu negócio.
Te espero lá, até a próxima!
André Apollaro
Founder & CEO da Payfy
 Payfy Intelligence