TL;DR: Balanço patrimonial é a demonstração contábil que mostra, em uma data, o que a empresa tem (ativo), o que deve (passivo) e o que pertence aos sócios (patrimônio líquido). Vale sempre a equação Ativo = Passivo + Patrimônio Líquido. Serve para avaliar liquidez, endividamento e capital de giro, e é elaborado ao fim de cada exercício, podendo também ser feito mensal ou trimestralmente para gestão.
O balanço patrimonial é uma das demonstrações contábeis mais importantes de qualquer empresa. Ele mostra, em uma data específica, a posição patrimonial e financeira do negócio: quais bens e direitos a empresa possui, quanto ela deve e quanto sobra para os sócios.
Neste artigo, você vai entender o que é o balanço patrimonial, como ele é estruturado, como ler os números com um exemplo prático, como elaborar o seu passo a passo e quais erros evitar.
O que é balanço patrimonial
O balanço patrimonial é a demonstração contábil que apresenta a situação do patrimônio da empresa em um determinado momento, geralmente no encerramento do exercício social. Pense nele como uma fotografia: ele não conta o que aconteceu ao longo do período, e sim como a empresa estava no dia em que o balanço foi fechado.
Ele se organiza em três grandes grupos: o ativo (bens e direitos), o passivo (obrigações com terceiros) e o patrimônio líquido (o que pertence aos sócios). Essas contas obedecem sempre à mesma equação:
Ativo = Passivo + Patrimônio líquido
Se os dois lados não fecham, há erro de registro. Por isso o balanço também funciona como uma verificação de consistência da contabilidade.
Estrutura do balanço patrimonial
A Lei das S.A. (Lei 6.404/76) organiza o ativo em ordem decrescente de liquidez, ou seja, das contas que viram dinheiro mais rápido para as que demoram mais. O passivo segue a lógica oposta: das obrigações que vencem primeiro para as de longo prazo.
| Grupo |
Subgrupo |
Exemplos de contas |
| Ativo |
Ativo circulante |
Caixa e bancos, contas a receber de clientes, estoques, impostos a recuperar |
| Ativo |
Ativo não circulante |
Realizável a longo prazo, investimentos, imobilizado (máquinas, veículos, imóveis), intangível (marcas, softwares) |
| Passivo |
Passivo circulante |
Fornecedores, salários e encargos a pagar, impostos a recolher, empréstimos de curto prazo |
| Passivo |
Passivo não circulante |
Empréstimos e financiamentos de longo prazo |
| Patrimônio líquido |
Patrimônio líquido |
Capital social, reservas de lucros, lucros ou prejuízos acumulados |
A divisão entre circulante e não circulante depende do prazo: em geral, é circulante o que será realizado ou pago em até 12 meses, ou dentro do ciclo operacional da empresa. Essa separação é o que permite medir se a empresa consegue honrar seus compromissos de curto prazo.
Exemplo de balanço patrimonial com números
Veja um balanço simplificado de uma empresa fictícia, com valores em R$ mil:
| Grupo |
Conta |
Valor (R$ mil) |
| Ativo circulante | Caixa e bancos | 60 |
| Ativo circulante | Contas a receber | 90 |
| Ativo circulante | Estoques | 70 |
| Ativo não circulante | Imobilizado | 250 |
| Ativo não circulante | Intangível | 30 |
| Total do ativo | | 500 |
| Passivo circulante | Fornecedores | 80 |
| Passivo circulante | Obrigações trabalhistas e tributárias | 60 |
| Passivo não circulante | Financiamentos de longo prazo | 110 |
| Patrimônio líquido | Capital social | 150 |
| Patrimônio líquido | Reservas de lucros | 40 |
| Patrimônio líquido | Lucros acumulados | 60 |
| Total do passivo + patrimônio líquido | | 500 |
O ativo soma R$ 500 mil (220 no circulante e 280 no não circulante). O passivo soma R$ 250 mil (140 no circulante e 110 no não circulante) e o patrimônio líquido soma outros R$ 250 mil. Os dois lados fecham em R$ 500 mil, como a equação exige.
Como ler e analisar o balanço patrimonial
O balanço ganha utilidade quando os números viram indicadores. Com o exemplo acima:
| Indicador |
Fórmula |
No exemplo |
O que revela |
| Liquidez corrente |
Ativo circulante ÷ Passivo circulante |
220 ÷ 140 = 1,57 |
Para cada R$ 1 de dívida de curto prazo, a empresa tem R$ 1,57 em ativos de curto prazo |
| Capital de giro líquido |
Ativo circulante − Passivo circulante |
220 − 140 = R$ 80 mil |
Folga para financiar a operação no curto prazo |
| Endividamento geral |
Passivo total ÷ Ativo total |
250 ÷ 500 = 50% |
Metade dos ativos é financiada por capital de terceiros |
Um indicador isolado diz pouco. O que importa é a comparação com períodos anteriores e com empresas do mesmo setor. Um endividamento de 50% pode ser confortável em um negócio e arriscado em outro.
Diferença entre balanço patrimonial, DRE e fluxo de caixa
As três principais demonstrações contábeis respondem a perguntas diferentes e devem ser lidas em conjunto:
| Demonstração |
O que mostra |
Referência de tempo |
Pergunta que responde |
| Balanço patrimonial |
Posição patrimonial e financeira |
Em uma data (fotografia) |
O que a empresa tem, deve e quanto pertence aos sócios? |
| DRE |
Receitas, custos, despesas e resultado |
Em um período |
A empresa teve lucro ou prejuízo? |
| Fluxo de caixa |
Entradas e saídas de dinheiro |
Em um período |
De onde veio e para onde foi o dinheiro? |
O lucro apurado na DRE é incorporado ao patrimônio líquido do balanço, por meio da conta de lucros acumulados. É assim que as demonstrações se conectam.
Como elaborar o balanço patrimonial passo a passo
- Defina a data de encerramento. Em regra, é o fim do exercício social (31 de dezembro, na maior parte das empresas), mas a empresa pode fazer balanços mensais ou trimestrais para acompanhamento gerencial.
- Faça as conciliações. Confira saldos bancários, contas a receber, contas a pagar e estoques contra os registros. Veja o guia de conciliação contábil.
- Levante os saldos de todas as contas. O balancete lista as contas e seus saldos e é a base do balanço. Veja como manter registros contábeis precisos.
- Classifique as contas nos grupos e subgrupos. O plano de contas define em qual grupo cada conta entra, e a conta contábil é a unidade desse plano.
- Verifique a equação. Ativo precisa ser igual a passivo mais patrimônio líquido. Se não fechar, volte aos lançamentos antes de seguir.
- Revise com o contador. O contador valida a classificação, as provisões e a depreciação, e prepara as notas explicativas quando exigidas.
Quem precisa elaborar o balanço patrimonial
Em regra, empresas obrigadas à escrituração contábil elaboram o balanço patrimonial ao fim de cada exercício social. A obrigatoriedade e o nível de detalhe variam conforme o regime tributário e o porte da empresa. Microempreendedores individuais, por exemplo, são dispensados da contabilidade completa. O contador confirma o que se aplica a cada caso.
Mesmo quando não é obrigatório, o balanço é útil: bancos o pedem para conceder crédito, investidores o usam para avaliar a empresa e gestores o usam para decidir com base em números reais. Para entender o contexto geral, veja o conteúdo sobre o que é contabilidade.
Erros comuns ao elaborar o balanço patrimonial
- Classificar errado entre circulante e não circulante: uma dívida de longo prazo registrada como circulante distorce a liquidez
- Misturar bens pessoais e da empresa: o patrimônio da empresa não se confunde com o dos sócios
- Esquecer a depreciação: o imobilizado perde valor com o uso, e ignorar isso infla o ativo
- Deixar de registrar obrigações: salários, encargos e impostos do período precisam entrar mesmo que ainda não tenham sido pagos
- Não conciliar antes de fechar: diferenças entre extrato e contabilidade chegam ao balanço como erro
- Fechar o balanço e não analisá-lo: os números só viram decisão quando comparados com períodos anteriores
Como a gestão de despesas ajuda a fechar o balanço mais rápido
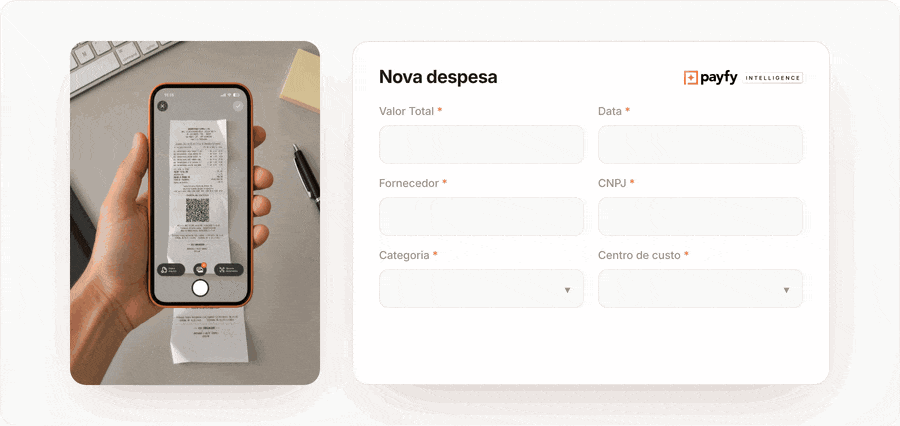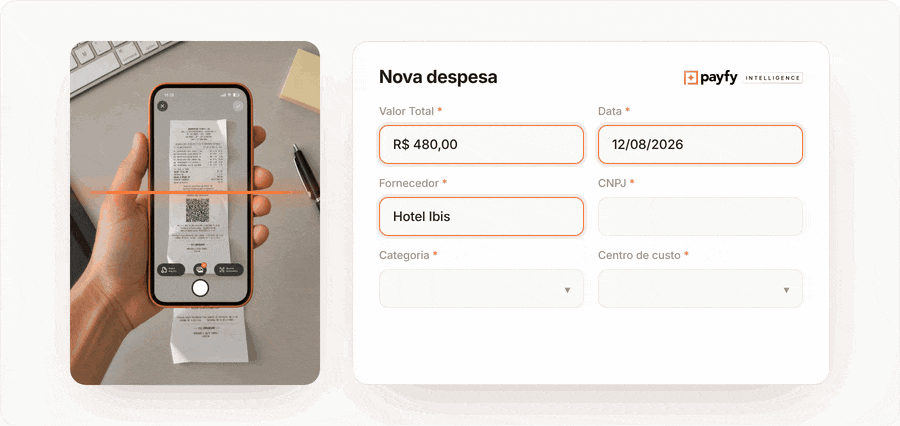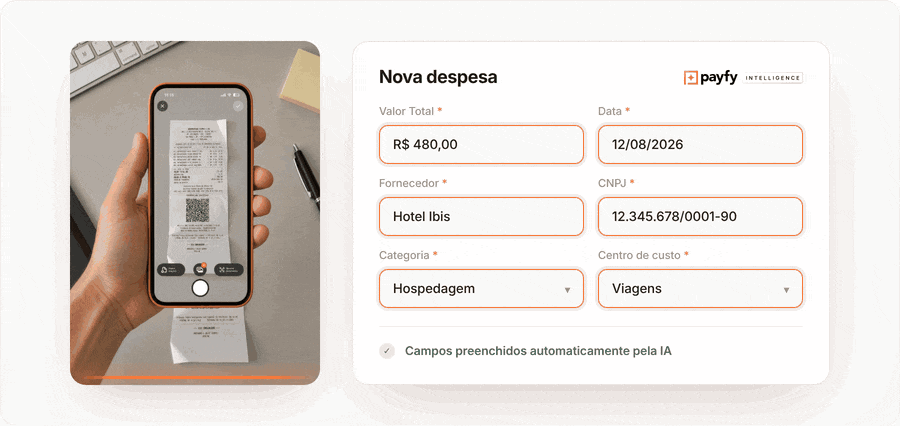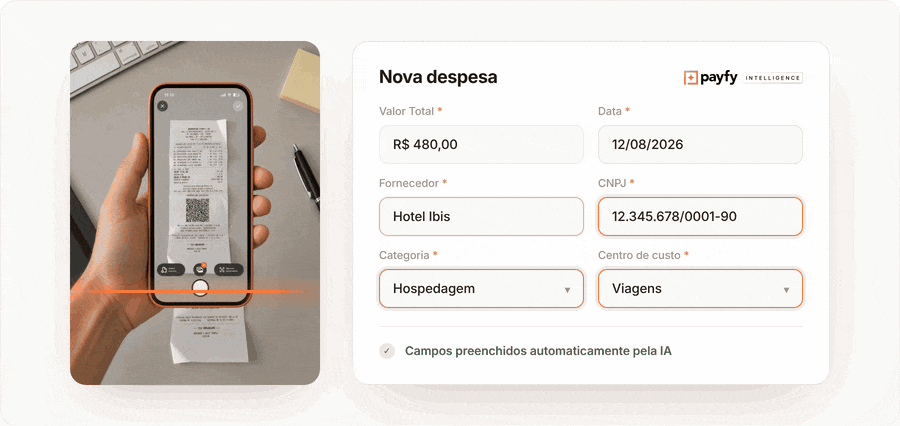
Boa parte do trabalho de fechamento está em classificar centenas de lançamentos. Quando as despesas de cartões corporativos, reembolsos e pagamentos chegam ao sistema contábil já classificadas por conta contábil e centro de custo, o contador gasta menos tempo corrigindo e mais tempo analisando.
A Payfy integra a gestão de despesas aos principais ERPs do mercado (TOTVS, Senior, Sankhya, Omie, Oracle e SAP), de modo que cada despesa aprovada segue para o sistema contábil sem digitação manual. Para ver como isso funciona, veja o guia de gestão de despesas e integração com ERP. Para a rotina completa, veja o conteúdo sobre fechamento mensal financeiro e sobre automação contábil.
Conclusão
O balanço patrimonial mostra a saúde patrimonial da empresa em uma data e fornece a base para medir liquidez, endividamento e capital de giro. Ele ganha valor quando é lido junto com a DRE e o fluxo de caixa, comparado ao longo do tempo e elaborado sobre registros conciliados.
Quer ver como a Payfy leva as despesas da sua empresa direto para a contabilidade, já classificadas? Agende uma demonstração gratuita e veja a plataforma funcionando com casos reais da sua operação.
 Payfy Intelligence